 颜画风的博客
一些个人的想法
小波等其实本质上是相关运算
首先自相关是最大值
互相关又是0,也就是正交
傅里叶变换拆分成每一小段也是小波基,本质上是一样的。
与傅里叶变换的关系:傅里叶变换的基是
信号拟合的特性
某一个信号是否能被还原
- 频率越稀疏则时长需要很长。
- 无限长的信号没有混叠,有限的有混叠。这个混叠也可以理解为窗的影响
等间距采样(全采样)
一般来说离散信号的拆分只要满足
不等间距采样(亚采样)
压缩感知直接进行了亚采样,然后再用算法消除亚采样导致的伪影。可以说,压缩感知直接在采样时就完成了压缩。 陶哲轩等人证明:独立同分布的高斯随机测量矩阵可以成为普适的压缩感知测量矩阵。
消除随机噪声
自相关,因为随机信号的正交特性。
卷积
图像的卷积
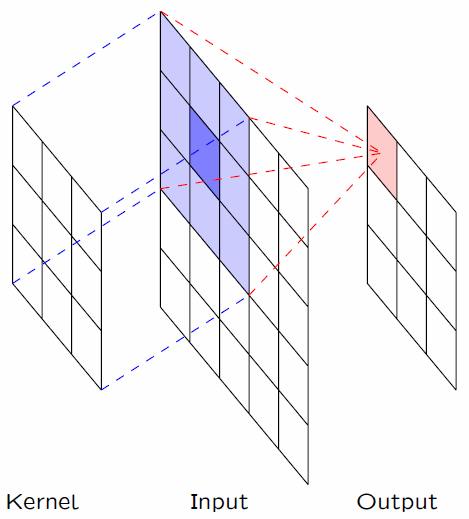
卷积示意图
卷积的过程就是滤镜/滤波的过程,比如一个
是模糊效果/低通滤波的效果。为了保证其能量不变,总和需要为1。 边缘检测/高通的卷积核为,
这些卷积核也是一种小波
信号的卷积
信号的卷积类似于X+Y的概率,按照两个信号的共同作用时间
Z=X+Y这样的概率是概率函数的卷积,记为
。中心极限定理是同概率波形很多次卷积的结果。
内积-卷积-相关
若A为基,则内积是将能量分配到A上
对时域加窗(内积)就是对频域卷积,反之对频域加窗(滤波)就是对时域卷积。
相关运算的公式如下
与内积对应的还有叉积:一种构造正交的方法,模为体积(或面积)
当然也有一种经典的构造方法。是辅助向量,我们将 的 分量都删干净,依次构造: 首先确定
接下来
一个例子是取 ,这样多项式空间就可以随便构造了
对应于数值分析原理Page151,书上还给出了一个递推公式用于构造多项式空间的正交多项式序列
带权内积
带权函数
还有Laguerre、Hermite、Chebyshev等等
带权内积可用于多项式逼近,评价方式:函数的最佳平方逼近
离散的最佳平方逼近为最小二乘问题,实际上就是将y向量投影到基上来计算系数,反之不也是用正交的基去逼近y向量吗。
TIP
拟合好的多项式函数还能拿来计算数值积分。
变换
各种变换都需要考虑收敛域,也各有不用的收敛条件,避免发散。
- 傅里叶变换
- 拉普拉斯变换(
),这里引入 控制收敛情况,使其可以处理发散的一些函数,比如 ,这样一般的常微分方程都可以用Laplace求解。
- Z变换(
),为离散信号数列服务的通项公式。其中的留数等都是复变函数的知识。
概率论
期望:
举例: 若X服从的均匀分布,则期望 极大似然估计:
求得驻点。 大数定理:频率
概率 中心极限定理:独立同分布,有限方差和数学期望,则
近似服从, 贝叶斯公式:可以拿来训练神经网络,因为它可以从反向推正向概率。
瑞利分布:
的分布为瑞利分布
随机信号
- 平稳随机信号
的概率密度函数对宽为N的信号都一致,称为N阶平稳 - 宽平稳随机信号满足均值常数、方差有限,且
表示自相关函数仅与差值m有关 - 白噪声的自相关函数
- 自相关和卷积:
- 各态遍历信号,指样本可以遍历所有取值。这样就符合经典概率模型。也符合大数定理。此时的
。